
 Iscriviti alla Newsletter
 Leggi la Digital Edition
 Aggiungi fonte preferita
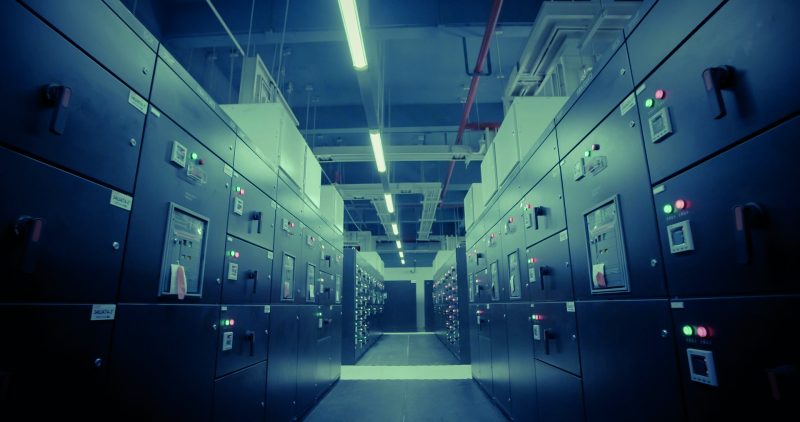
La rapida diffusione dell’intelligenza artificiale sta alimentando la costruzione di nuovi data center. Queste infrastrutture richiedono avanzati sistemi di raffrescamento e controllo climatico. Per gli installatori con competenze specialistiche e adeguata capacità organizzativa si apre un mercato ad alto valore aggiunto. L’AI for Energy Report 2026 del Politecnico di Milano approfondisce le implicazioni energetiche, tecnologiche e ambientali di questo fenomeno.
Nuove opportunità per gli installatori specializzati
La crescita dei data center legata allo sviluppo dell’intelligenza artificiale non rappresenta soltanto una sfida energetica, ma apre anche importanti opportunità per le aziende impiantistiche più evolute. Queste infrastrutture richiedono infatti sistemi sempre più sofisticati per la distribuzione dell’energia elettrica, il raffrescamento degli ambienti IT, il monitoraggio dei consumi e la gestione dell’efficienza energetica.
Uno degli aspetti più rilevanti riguarda proprio il raffreddamento dei server, che assorbe una quota significativa dell’energia utilizzata dai data center. La ricerca di soluzioni più efficienti sta favorendo l’adozione di impianti avanzati, dai sistemi idronici ad alta efficienza al liquid cooling, aprendo nuovi spazi di attività per progettisti, integratori e installatori specializzati. Un ulteriore ambito di interesse è rappresentato dall’integrazione tra data center e fonti rinnovabili. Sempre più operatori valutano impianti fotovoltaici, sistemi di accumulo e soluzioni per la gestione intelligente dei carichi, con l’obiettivo di ridurre costi ed emissioni. In questo contesto gli installatori possono offrire competenze non soltanto nella realizzazione degli impianti, ma anche nell’ottimizzazione energetica e nella gestione digitale delle infrastrutture.
L’affermazione dell’intelligenza artificiale (AI) sta modificando profondamente il rapporto tra mondo digitale e sistema energetico. Se da un lato l’AI si propone come uno degli strumenti più efficaci per migliorare l’efficienza dei processi industriali, ottimizzare i consumi e accelerare la decarbonizzazione, dall’altro richiede infrastrutture sempre più potenti e complesse per sostenere l’enorme capacità di calcolo necessaria al suo funzionamento. È proprio questa duplice dimensione, fatta di opportunità e criticità, a emergere dall’AI for Energy Report 2026 realizzato da Energy&Strategy della School of Management del Politecnico di Milano. Al centro dell’analisi vi sono i data center, le infrastrutture che ospitano server, sistemi di archiviazione e apparati di rete indispensabili per l’elaborazione e la gestione dei dati. Negli ultimi anni tali strutture sono diventate il vero motore della trasformazione digitale e dell’intelligenza artificiale, con una crescita che sta interessando l’intero pianeta e che inevitabilmente comporta un aumento della domanda di energia.
Data Center in Italia
In Italia, all’inizio di ottobre 2026, risultavano operativi 262 data center. Circa il 45% di essi è localizzato in Lombardia, con una forte concentrazione nell’area nord-occidentale di Milano. Si tratta di una scelta legata alla disponibilità di infrastrutture strategiche, come reti elettriche ad alta e altissima tensione, collegamenti in fibra ottica e la presenza del Milan Internet Exchange Point (MIX), uno dei principali nodi di interscambio Internet del Paese e dell’Europa meridionale.
La crescita registrata negli ultimi anni è significativa. A fine 2025 la capacità installata dei data center italiani aveva raggiunto 609 MW, più del doppio rispetto ai livelli del 2020. Si tratta di un incremento che riflette il crescente fabbisogno di servizi digitali, cloud computing e applicazioni di intelligenza artificiale generativa, sempre più diffuse sia nelle imprese sia tra gli utenti finali. Le prospettive future delineano uno scenario di ulteriore espansione. Le simulazioni elaborate nel Report indicano che entro il 2030 la capacità installata potrebbe raggiungere 0,9 GW nello scenario più prudente, arrivare a 1,2 GW in quello intermedio e toccare 1,8 GW nello scenario più favorevole agli investimenti. L’effettiva realizzazione di questi progetti dipenderà da diversi fattori, tra cui la capacità della rete elettrica, i tempi autorizzativi, la disponibilità di capitali e la maturità delle iniziative proposte. A conferma dell’interesse del mercato, le richieste di connessione alla rete in alta e altissima tensione presentate dai data center hanno raggiunto 101,4 GW. Tuttavia, solo una quota molto ridotta di queste domande è destinata a trasformarsi in impianti realmente operativi, poiché la maggior parte dei progetti si trova ancora nelle fasi preliminari di sviluppo.
Consumi e sostenibilità dei Data Center
La questione energetica rappresenta uno degli aspetti più rilevanti dell’espansione dei data center. Secondo le stime riportate dal Politecnico di Milano, in Europa queste infrastrutture contribuiranno per il 28% all’incremento della domanda elettrica previsto tra il 2023 e il 2030. In termini assoluti ciò equivale a circa 89 TWh di consumi aggiuntivi, valore inferiore soltanto a quello attribuito al settore industriale. Anche a livello globale i numeri evidenziano una crescita impressionante. Tra il 2020 e il 2025 la capacità installata mondiale dei data center è aumentata del 93%, raggiungendo 114 GW, mentre i consumi elettrici hanno registrato un incremento dell’80%, attestandosi a 485 TWh. Le previsioni indicano che entro il 2035 la capacità complessiva potrebbe quasi triplicare, superando 280 GW. Questi dati pongono inevitabilmente al centro il tema della sostenibilità. La sfida consiste nel garantire lo sviluppo dell’intelligenza artificiale senza compromettere gli obiettivi climatici. Per raggiungere questo equilibrio diventa fondamentale intervenire sia sulle infrastrutture sia sui modelli software. Sul fronte infrastrutturale, le principali leve di miglioramento riguardano l’efficienza energetica dei data center, l’ottimizzazione dei sistemi di raffreddamento, la riduzione dei consumi idrici e l’incremento dell’energia proveniente da fonti rinnovabili. Sul versante applicativo, invece, si punta allo sviluppo di algoritmi e modelli di AI capaci di ridurre il fabbisogno computazionale mantenendo elevate prestazioni.
Normativa Data Center
La sostenibilità dei data center è diventata anche un tema normativo. L’Unione Europea sta progressivamente definendo un quadro regolatorio che riconosce il carattere strategico di queste infrastrutture. La Energy Efficiency Directive introduce obblighi di monitoraggio per i data center con potenza IT superiore a 500 kW, richiedendo la rilevazione di dati relativi a consumi energetici, utilizzo delle fonti rinnovabili, impiego di acqua e recupero del calore. Parallelamente, la roadmap europea per la digitalizzazione e l’intelligenza artificiale nel settore energetico promuove una maggiore integrazione tra pianificazione energetica e infrastrutture digitali. In Italia, l’evoluzione normativa punta invece a semplificare e velocizzare i procedimenti autorizzativi per favorire la realizzazione degli investimenti. Si tratta di un passaggio importante in un contesto in cui la competitività europea dipende anche dalla capacità di sviluppare una propria sovranità tecnologica.
AI per le imprese
Accanto all’analisi delle infrastrutture, il Report approfondisce il livello di adozione dell’intelligenza artificiale nelle imprese italiane dei settori energetico e manifatturiero. La survey, realizzata in collaborazione con Ipsos Doxa su 308 aziende con fatturato superiore a 5 milioni di euro, mostra una diffusione crescente delle applicazioni AI legate all’energia e alla sostenibilità. I benefici più frequentemente riscontrati riguardano l’incremento della produttività, la riduzione dei consumi energetici e il contenimento dei costi operativi. Nella maggior parte dei casi gli effetti positivi risultano compresi tra il 10% e il 20% e diventano evidenti entro sei-dodici mesi dall’implementazione delle soluzioni. Le aziende riconoscono inoltre all’intelligenza artificiale un valore strategico sia per la gestione energetica e ambientale sia per il raggiungimento degli obiettivi di decarbonizzazione. Le applicazioni più diffuse riguardano l’ottimizzazione degli asset, la previsione dei consumi, la manutenzione predittiva e il supporto ai processi decisionali. A trainare il mercato sono soprattutto l’AI generativa, il machine learning e le applicazioni collaborative, destinati a concentrare una quota crescente degli investimenti nei prossimi anni. A completare il quadro, il Report dedica un focus alle startup che sviluppano soluzioni basate sull’intelligenza artificiale per il settore energetico. Sono state individuate 274 realtà innovative, prevalentemente localizzate negli Stati Uniti e nel Regno Unito. Gli ambiti applicativi più promettenti riguardano storage energetico, gestione delle risorse distribuite, centrali virtuali, intelligenza per le reti elettriche e integrazione delle fonti rinnovabili. L’insieme di queste evidenze conferma come il futuro della transizione energetica e quello dell’intelligenza artificiale siano destinati a procedere in modo sempre più intrecciato.
 Mercato

Condividi l'articolo
Scegli su quale Social Network vuoi condividere